Domain versicherungen-web.de kaufen?
Wir ziehen mit dem Projekt
versicherungen-web.de um.
Sind Sie am Kauf der Domain
versicherungen-web.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungen-web.de kaufen?
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **

Ähnliche Suchbegriffe für Hammerspiel-Haus
Top-Angebote
Produkte zum Begriff Hammerspiel-Haus:
-
Hammerspiel FarmEin Spiel Für Kreative Köpfe! Aus 52 Teilen Kann Sich Jeder Seine Eigene Farm Zusammenhämmern. Dies Fördert Die Geschicklichkeit Und Feinmotorik. Korkplatte 19,5 X 19,5 X 0,8 Cm Altersempfehlung: 3+ Material: Holz, Kork, Metall Anzahl-teile: 52...22,50 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Hammerspiel XXLHammerspiel XXL , A4 Korkplatte 8 mm, 100 Holzplättchen, 110 Nägel, per Stück , > , Produktform: Spiele, Titel der Reihe: Goki##, Fachschema: Non Books / Spiele / Kinderspiele, Interesse Alter: empfohlenes Alter: ab 3 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 3, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung/Spielgesch., UNSPSC: 95049080, Warenverzeichnis für die Außenhandelsstatistik: 95049080, Sender’s product category: NONBO, Verlag: Gollnest & Kiesel GmbH &, Verlag: Gollnest & Kiesel GmbH &, Warnung vor Sicherheitsrisiken in der EU: Achtung! Funktionsbedingte Spitzen. Verletzungsgefahr, Länge: 221, Breite: 309, Höhe: 38, Gewicht: 563, Produktform: Spiele, Genre: Spiele, PBS, Genre: Spiele, PBS, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Lagerartikel,25,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherungen für vermietetes Haus?
Welche Versicherungen für vermietetes Haus? Für vermietete Häuser empfiehlt es sich, eine Wohngebäudeversicherung abzuschließen, die Schutz vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken bietet. Zudem ist eine Haftpflichtversicherung sinnvoll, um sich vor Schadensersatzansprüchen von Mietern oder Dritten zu schützen. Eine Mietausfallversicherung kann hilfreich sein, um Einnahmeausfälle bei Leerstand oder Zahlungsausfällen abzusichern. Je nach individuellem Bedarf können auch weitere Versicherungen wie eine Rechtsschutzversicherung oder eine Hausratversicherung in Betracht gezogen werden. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die passenden Versicherungen für das vermietete Haus zu finden. **
-
Welche Versicherungen sind Pflicht beim Haus?
Welche Versicherungen sind Pflicht beim Haus? In Deutschland gibt es keine gesetzliche Pflicht, eine bestimmte Versicherung für das Eigenheim abzuschließen. Allerdings ist es dringend empfohlen, eine Wohngebäudeversicherung abzuschließen, um sich gegen Schäden am Gebäude selbst, beispielsweise durch Feuer, Sturm oder Leitungswasser, abzusichern. Zudem ist eine Haftpflichtversicherung ratsam, um sich gegen Schadensersatzansprüche Dritter abzusichern, die beispielsweise durch einen Sturz auf dem eigenen Grundstück entstehen könnten. Optional kann auch eine Hausratversicherung abgeschlossen werden, um den Inhalt des Hauses bei Diebstahl, Einbruch oder anderen Schäden zu schützen. Es ist empfehlenswert, sich individuell beraten zu lassen, um die passenden Versicherungen für das Eigenheim auszuwählen. **
-
Wie können Versicherungsnehmer ihre Versicherungen optimieren, um Kosten zu reduzieren und den optimalen Versicherungsschutz zu gewährleisten?
Versicherungsnehmer sollten regelmäßig ihre Versicherungen überprüfen, um unnötige Deckungen zu kündigen und so Kosten zu reduzieren. Zudem lohnt es sich, verschiedene Angebote zu vergleichen und gegebenenfalls den Anbieter zu wechseln, um bessere Konditionen zu erhalten. Eine individuelle Beratung durch einen Versicherungsexperten kann helfen, den optimalen Versicherungsschutz zu gewährleisten und dabei Kosten zu sparen. **
-
Welche Pflichten hat der Versicherungsnehmer im Schadensfall?
Welche Pflichten hat der Versicherungsnehmer im Schadensfall? Im Schadensfall hat der Versicherungsnehmer die Pflicht, den Schaden unverzüglich der Versicherungsgesellschaft zu melden. Zudem muss er alle relevanten Informationen und Unterlagen zur Schadensregulierung bereitstellen. Der Versicherungsnehmer ist außerdem verpflichtet, alles zu unternehmen, um den Schaden so gering wie möglich zu halten und weitere Schäden zu vermeiden. Darüber hinaus muss er bei Bedarf mit Gutachtern oder Sachverständigen zusammenarbeiten und bei der Aufklärung des Schadensfalls unterstützen. Es ist wichtig, dass der Versicherungsnehmer alle seine Pflichten im Schadensfall erfüllt, um eine reibungslose und schnelle Schadensregulierung zu gewährleisten. **
Welche Versicherungen sind für ein Haus Pflicht?
Welche Versicherungen für ein Haus Pflicht sind, hängt von verschiedenen Faktoren ab. In Deutschland ist eine Wohngebäudeversicherung gesetzlich nicht vorgeschrieben, aber dringend empfohlen, um Schäden am Gebäude durch Feuer, Sturm, Hagel oder Leitungswasser abzudecken. Eine Hausratversicherung ist ebenfalls nicht gesetzlich vorgeschrieben, aber sinnvoll, um den Hausrat bei Einbruch, Diebstahl oder Schäden durch Feuer oder Wasser zu schützen. Eine Haftpflichtversicherung ist zwar nicht speziell für das Haus, aber dennoch wichtig, um Schäden an Dritten abzudecken, die im Zusammenhang mit dem Haus entstehen könnten. Es ist ratsam, sich individuell beraten zu lassen, um die passenden Versicherungen für das eigene Haus zu finden. **
Was sind die wichtigsten Bestandteile einer Web-Police und welches Risiko wird damit abgedeckt?
Die wichtigsten Bestandteile einer Web-Police sind Haftpflichtversicherung, Datenschutzversicherung und Cyber-Versicherung. Mit einer Web-Police sind Risiken wie Haftungsansprüche Dritter aufgrund von Datenschutzverletzungen, Hackerangriffe und Betriebsunterbrechungen abgedeckt. Die Police bietet Schutz vor finanziellen Verlusten und hilft bei der Wiederherstellung des Geschäftsbetriebs nach einem Cyber-Vorfall. **
Top-Angebote
Produkte zum Begriff Hammerspiel-Haus:
-
Hammerspiel FarmEin Spiel Für Kreative Köpfe! Aus 52 Teilen Kann Sich Jeder Seine Eigene Farm Zusammenhämmern. Dies Fördert Die Geschicklichkeit Und Feinmotorik. Korkplatte 19,5 X 19,5 X 0,8 Cm Altersempfehlung: 3+ Material: Holz, Kork, Metall Anzahl-teile: 52...22,50 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Hammerspiel XXLHammerspiel XXL , A4 Korkplatte 8 mm, 100 Holzplättchen, 110 Nägel, per Stück , > , Produktform: Spiele, Titel der Reihe: Goki##, Fachschema: Non Books / Spiele / Kinderspiele, Interesse Alter: empfohlenes Alter: ab 3 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 3, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung/Spielgesch., UNSPSC: 95049080, Warenverzeichnis für die Außenhandelsstatistik: 95049080, Sender’s product category: NONBO, Verlag: Gollnest & Kiesel GmbH &, Verlag: Gollnest & Kiesel GmbH &, Warnung vor Sicherheitsrisiken in der EU: Achtung! Funktionsbedingte Spitzen. Verletzungsgefahr, Länge: 221, Breite: 309, Höhe: 38, Gewicht: 563, Produktform: Spiele, Genre: Spiele, PBS, Genre: Spiele, PBS, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Lagerartikel,25,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Welche Versicherungen für vermietetes Haus?
Welche Versicherungen für vermietetes Haus? Für vermietete Häuser empfiehlt es sich, eine Wohngebäudeversicherung abzuschließen, die Schutz vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken bietet. Zudem ist eine Haftpflichtversicherung sinnvoll, um sich vor Schadensersatzansprüchen von Mietern oder Dritten zu schützen. Eine Mietausfallversicherung kann hilfreich sein, um Einnahmeausfälle bei Leerstand oder Zahlungsausfällen abzusichern. Je nach individuellem Bedarf können auch weitere Versicherungen wie eine Rechtsschutzversicherung oder eine Hausratversicherung in Betracht gezogen werden. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die passenden Versicherungen für das vermietete Haus zu finden. **
-
Welche Versicherungen sind Pflicht beim Haus?
Welche Versicherungen sind Pflicht beim Haus? In Deutschland gibt es keine gesetzliche Pflicht, eine bestimmte Versicherung für das Eigenheim abzuschließen. Allerdings ist es dringend empfohlen, eine Wohngebäudeversicherung abzuschließen, um sich gegen Schäden am Gebäude selbst, beispielsweise durch Feuer, Sturm oder Leitungswasser, abzusichern. Zudem ist eine Haftpflichtversicherung ratsam, um sich gegen Schadensersatzansprüche Dritter abzusichern, die beispielsweise durch einen Sturz auf dem eigenen Grundstück entstehen könnten. Optional kann auch eine Hausratversicherung abgeschlossen werden, um den Inhalt des Hauses bei Diebstahl, Einbruch oder anderen Schäden zu schützen. Es ist empfehlenswert, sich individuell beraten zu lassen, um die passenden Versicherungen für das Eigenheim auszuwählen. **
Ähnliche Suchbegriffe für Hammerspiel-Haus
-
LENA 65827 - HammerspielLena® Hammerspiel. Farbenfrohe Motive Selbst Gestalten. Inhalt: 72 Bunte Plättchen In 9 Formen, Hammer Und Nägel Sowie Korkplatte: 27 X 20,5 Cm. Fördert Die Kreativität Und Motorik. Geeignet Für Kinder Ab 3 Jahren. Verpackt In Faltschachtel Mit...15,39 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
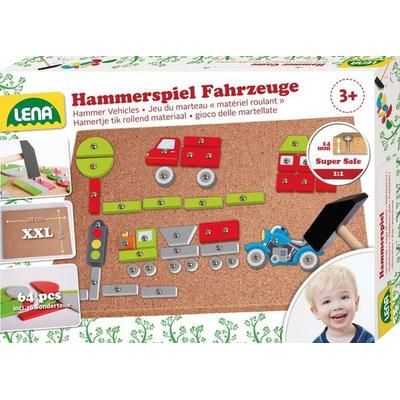
Hammerspiel Fahrzeuge, FaltschachtelLena® Hammerspiel Fahrzeuge. Farbenfrohe Motive Selbst Gestalten. Inhalt: 48 Bunte Plättchen, 16 Bedruckte Sonderteile, Hammer Und Nägel Sowie Korkplatte: 27 X 20,5 Cm. Fördert Die Kreativität Und Motorik. Geeignet Für Kinder Ab 3 Jahren. Verpackt...15,39 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Versicherungen optimieren, um Kosten zu reduzieren und den optimalen Versicherungsschutz zu gewährleisten?
Versicherungsnehmer sollten regelmäßig ihre Versicherungen überprüfen, um unnötige Deckungen zu kündigen und so Kosten zu reduzieren. Zudem lohnt es sich, verschiedene Angebote zu vergleichen und gegebenenfalls den Anbieter zu wechseln, um bessere Konditionen zu erhalten. Eine individuelle Beratung durch einen Versicherungsexperten kann helfen, den optimalen Versicherungsschutz zu gewährleisten und dabei Kosten zu sparen. **
-
Welche Pflichten hat der Versicherungsnehmer im Schadensfall?
Welche Pflichten hat der Versicherungsnehmer im Schadensfall? Im Schadensfall hat der Versicherungsnehmer die Pflicht, den Schaden unverzüglich der Versicherungsgesellschaft zu melden. Zudem muss er alle relevanten Informationen und Unterlagen zur Schadensregulierung bereitstellen. Der Versicherungsnehmer ist außerdem verpflichtet, alles zu unternehmen, um den Schaden so gering wie möglich zu halten und weitere Schäden zu vermeiden. Darüber hinaus muss er bei Bedarf mit Gutachtern oder Sachverständigen zusammenarbeiten und bei der Aufklärung des Schadensfalls unterstützen. Es ist wichtig, dass der Versicherungsnehmer alle seine Pflichten im Schadensfall erfüllt, um eine reibungslose und schnelle Schadensregulierung zu gewährleisten. **
-
Welche Versicherungen sind für ein Haus Pflicht?
Welche Versicherungen für ein Haus Pflicht sind, hängt von verschiedenen Faktoren ab. In Deutschland ist eine Wohngebäudeversicherung gesetzlich nicht vorgeschrieben, aber dringend empfohlen, um Schäden am Gebäude durch Feuer, Sturm, Hagel oder Leitungswasser abzudecken. Eine Hausratversicherung ist ebenfalls nicht gesetzlich vorgeschrieben, aber sinnvoll, um den Hausrat bei Einbruch, Diebstahl oder Schäden durch Feuer oder Wasser zu schützen. Eine Haftpflichtversicherung ist zwar nicht speziell für das Haus, aber dennoch wichtig, um Schäden an Dritten abzudecken, die im Zusammenhang mit dem Haus entstehen könnten. Es ist ratsam, sich individuell beraten zu lassen, um die passenden Versicherungen für das eigene Haus zu finden. **
-
Was sind die wichtigsten Bestandteile einer Web-Police und welches Risiko wird damit abgedeckt?
Die wichtigsten Bestandteile einer Web-Police sind Haftpflichtversicherung, Datenschutzversicherung und Cyber-Versicherung. Mit einer Web-Police sind Risiken wie Haftungsansprüche Dritter aufgrund von Datenschutzverletzungen, Hackerangriffe und Betriebsunterbrechungen abgedeckt. Die Police bietet Schutz vor finanziellen Verlusten und hilft bei der Wiederherstellung des Geschäftsbetriebs nach einem Cyber-Vorfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.