Domain versicherungen-web.de kaufen?
Wir ziehen mit dem Projekt
versicherungen-web.de um.
Sind Sie am Kauf der Domain
versicherungen-web.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungen-web.de kaufen?
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **


Ähnliche Suchbegriffe für Risikobewertung
Top-Angebote
Produkte zum Begriff Risikobewertung:
-
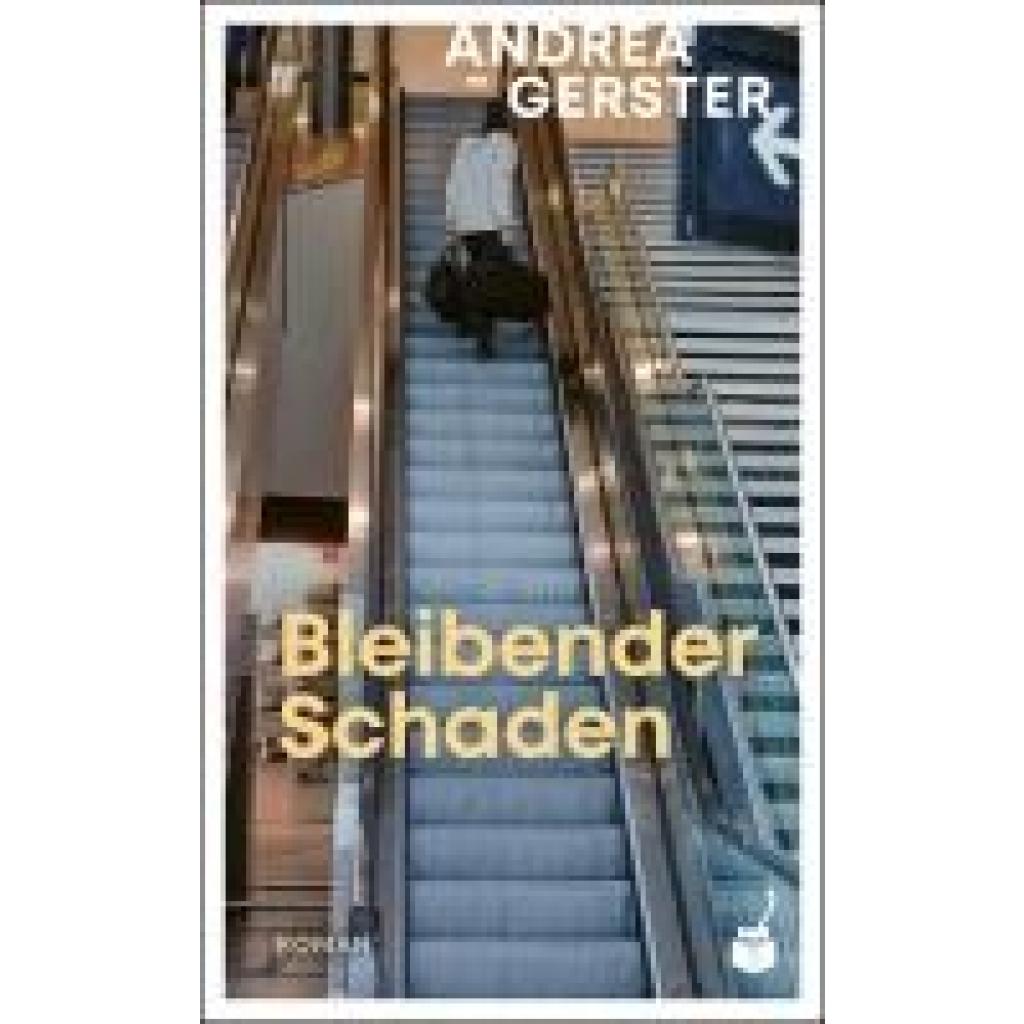
Gerster, Andrea: Bleibender SchadenBleibender Schaden , Verlust und Neuanfang - der neue Roman von Andrea Gerster Anda sitzt auf dem Boden, neben ihr liegt Luk, den sie bei ihrer Heimkehr bewusstlos vorgefunden hat. Vermutlich ein Schlaganfall. Doch statt Hilfe zu holen, tut Anda - nichts. Sie ist wie gelähmt. Die Ergotherapeutin und Mutter von erwachsenen Zwillingen hat über viele Jahre langsam den Boden unter ihren Füssen verloren, und auch die Ehe mit Luk steckt in einer Dauerkrise. Als könnte Luks Zusammenbruch eine letzte Chance sein, versucht Anda mit aller Kraft, sich aus einem Leben zu befreien, dem sie nicht gewachsen ist - und das sie so nie wollte. Andrea Gerster balanciert in Bleibender Schaden auf gekonnte Weise zwischen Realität und Vorstellungen und lässt die Metamorphose einer Frau miterleben, die sich ihren Dämonen stellen und nochmals neu anfangen muss. Die Autorin nimmt uns auf eine innere Reise mit, die nach dem Verhältnis von Selbstbestimmung und Verantwortung fragt und sich dabei so spannend wie ein Krimi liest. 'Gerster führt ihre Leser genussvoll in die Irre und spielt mit ihren Erwartungen. Und wenn man glaubt, den Aufbau durchschaut zu haben, folgt wieder eine andere Wendung.' Andrea Lüthi, NZZ, zu Andrea Gersters Roman Verlangen nach mehr. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 202503, Autoren: Gerster, Andrea, Seitenzahl/Blattzahl: 152, Keyword: Frau; Neuanfang; Realitätsverlust; Selbstsuche; Toxische Beziehung, Fachschema: Schweizer Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 127, Höhe: 21, Gewicht: 272, Produktform: Gebunden, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrerabsichtserkennung und Risikobewertung für warnende Fahrerassistenzsysteme, Fachbücher von Martin LiebnerUm Unfälle zu vermeiden, benötigen warnende Fahrerassistenzsysteme eine schritthaltende Schätzung des aktuellen Kollisionsrisikos. Hierfür wird eine Methode vorgeschlagen, die grundsätzlich auf beliebige Verkehrssituationen anwendbar ist. Erreicht wird dies durch den Einsatz von generativen Modellen zur Beschreibung des erwarteten Fahrerverhaltens. Zugehörige Probandenstudien im Realverkehr zeigen vielversprechende Ergebnisse, selbst unter Berücksichtigung von Echtzeitanforderungen.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Versicherungsnehmer ihre Versicherungen optimieren, um Kosten zu reduzieren und den optimalen Versicherungsschutz zu gewährleisten?
Versicherungsnehmer sollten regelmäßig ihre Versicherungen überprüfen, um unnötige Deckungen zu kündigen und so Kosten zu reduzieren. Zudem lohnt es sich, verschiedene Angebote zu vergleichen und gegebenenfalls den Anbieter zu wechseln, um bessere Konditionen zu erhalten. Eine individuelle Beratung durch einen Versicherungsexperten kann helfen, den optimalen Versicherungsschutz zu gewährleisten und dabei Kosten zu sparen. **
-
Welche Pflichten hat der Versicherungsnehmer im Schadensfall?
Welche Pflichten hat der Versicherungsnehmer im Schadensfall? Im Schadensfall hat der Versicherungsnehmer die Pflicht, den Schaden unverzüglich der Versicherungsgesellschaft zu melden. Zudem muss er alle relevanten Informationen und Unterlagen zur Schadensregulierung bereitstellen. Der Versicherungsnehmer ist außerdem verpflichtet, alles zu unternehmen, um den Schaden so gering wie möglich zu halten und weitere Schäden zu vermeiden. Darüber hinaus muss er bei Bedarf mit Gutachtern oder Sachverständigen zusammenarbeiten und bei der Aufklärung des Schadensfalls unterstützen. Es ist wichtig, dass der Versicherungsnehmer alle seine Pflichten im Schadensfall erfüllt, um eine reibungslose und schnelle Schadensregulierung zu gewährleisten. **
-
Wie ist die Einschätzung des Bundesinstituts für Risikobewertung?
Das Bundesinstitut für Risikobewertung (BfR) ist eine wissenschaftliche Einrichtung, die Risiken für Verbraucherinnen und Verbraucher bewertet. Es beurteilt unter anderem die Sicherheit von Lebensmitteln, Chemikalien und Produkten. Die Einschätzung des BfR basiert auf aktuellen wissenschaftlichen Erkenntnissen und dient als Grundlage für politische Entscheidungen und Verbraucherinformationen. **
-
Welche Faktoren spielen bei der Risikobewertung von Versicherungen keine Rolle? Warum ist die Berufswahl für Versicherungsunternehmen nicht relevant?
Die Berufswahl spielt bei der Risikobewertung von Versicherungen keine Rolle, da sie keinen direkten Einfluss auf die Wahrscheinlichkeit von Schadensfällen hat. Versicherungsunternehmen bewerten Risiken basierend auf Faktoren wie Alter, Gesundheitszustand und Fahrverhalten, nicht auf dem Beruf des Versicherungsnehmers. Daher ist die Berufswahl nicht relevant für die Risikobewertung von Versicherungen. **
Was sind die wichtigsten Bestandteile einer Web-Police und welches Risiko wird damit abgedeckt?
Die wichtigsten Bestandteile einer Web-Police sind Haftpflichtversicherung, Datenschutzversicherung und Cyber-Versicherung. Mit einer Web-Police sind Risiken wie Haftungsansprüche Dritter aufgrund von Datenschutzverletzungen, Hackerangriffe und Betriebsunterbrechungen abgedeckt. Die Police bietet Schutz vor finanziellen Verlusten und hilft bei der Wiederherstellung des Geschäftsbetriebs nach einem Cyber-Vorfall. **
Welche Faktoren werden bei der Risikobewertung von Versicherungen als nicht versicherungsrelevant betrachtet? Was sind Beispiele für Risiken, die von Versicherungen als nicht versicherungsrelevant angesehen werden?
Bei der Risikobewertung von Versicherungen werden Faktoren wie politische Risiken oder wirtschaftliche Risiken als nicht versicherungsrelevant betrachtet. Beispiele für nicht versicherungsrelevante Risiken sind Krieg, Atomkatastrophen oder vorsätzliche Handlungen. Diese Risiken werden in der Regel nicht von Versicherungen abgedeckt. **
Top-Angebote
Produkte zum Begriff Risikobewertung:
-
Risikobewertung extremistischer Gewalt, Fachbücher von Michail LogvinovIm Zusammenhang mit den voranschreitenden Radikalisierungsprozessen ist ein dynamischer Markt für Instrumente zur Risikobewertung extremistischer Gewalt entstanden. Der erste Band in der Reihe 'Radikalisierung - De-Radikalisierung - Prävention' bietet einen praxisrelevanten Überblick internationaler Risikoinstrumente und diskutiert eingehend ihre Entwicklungsmethoden, empirischen Postulate und Testverfahren. Der Autor plädiert für eine Ausweitung evidenzbasierter Erforschung der Radikalisierungsfaktoren und deren Wirkungen, die Grundlage für Prognoseinstrumente darstellen und die ihrerseits wieder Gegenstand einer kontinuierlichen Wirkungsforschung sein müssen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerster, Andrea: Bleibender SchadenBleibender Schaden , Verlust und Neuanfang - der neue Roman von Andrea Gerster Anda sitzt auf dem Boden, neben ihr liegt Luk, den sie bei ihrer Heimkehr bewusstlos vorgefunden hat. Vermutlich ein Schlaganfall. Doch statt Hilfe zu holen, tut Anda - nichts. Sie ist wie gelähmt. Die Ergotherapeutin und Mutter von erwachsenen Zwillingen hat über viele Jahre langsam den Boden unter ihren Füssen verloren, und auch die Ehe mit Luk steckt in einer Dauerkrise. Als könnte Luks Zusammenbruch eine letzte Chance sein, versucht Anda mit aller Kraft, sich aus einem Leben zu befreien, dem sie nicht gewachsen ist - und das sie so nie wollte. Andrea Gerster balanciert in Bleibender Schaden auf gekonnte Weise zwischen Realität und Vorstellungen und lässt die Metamorphose einer Frau miterleben, die sich ihren Dämonen stellen und nochmals neu anfangen muss. Die Autorin nimmt uns auf eine innere Reise mit, die nach dem Verhältnis von Selbstbestimmung und Verantwortung fragt und sich dabei so spannend wie ein Krimi liest. 'Gerster führt ihre Leser genussvoll in die Irre und spielt mit ihren Erwartungen. Und wenn man glaubt, den Aufbau durchschaut zu haben, folgt wieder eine andere Wendung.' Andrea Lüthi, NZZ, zu Andrea Gersters Roman Verlangen nach mehr. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 202503, Autoren: Gerster, Andrea, Seitenzahl/Blattzahl: 152, Keyword: Frau; Neuanfang; Realitätsverlust; Selbstsuche; Toxische Beziehung, Fachschema: Schweizer Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 127, Höhe: 21, Gewicht: 272, Produktform: Gebunden, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Wie können Versicherungsnehmer ihre Versicherungen optimieren, um Kosten zu reduzieren und den optimalen Versicherungsschutz zu gewährleisten?
Versicherungsnehmer sollten regelmäßig ihre Versicherungen überprüfen, um unnötige Deckungen zu kündigen und so Kosten zu reduzieren. Zudem lohnt es sich, verschiedene Angebote zu vergleichen und gegebenenfalls den Anbieter zu wechseln, um bessere Konditionen zu erhalten. Eine individuelle Beratung durch einen Versicherungsexperten kann helfen, den optimalen Versicherungsschutz zu gewährleisten und dabei Kosten zu sparen. **
-
Welche Pflichten hat der Versicherungsnehmer im Schadensfall?
Welche Pflichten hat der Versicherungsnehmer im Schadensfall? Im Schadensfall hat der Versicherungsnehmer die Pflicht, den Schaden unverzüglich der Versicherungsgesellschaft zu melden. Zudem muss er alle relevanten Informationen und Unterlagen zur Schadensregulierung bereitstellen. Der Versicherungsnehmer ist außerdem verpflichtet, alles zu unternehmen, um den Schaden so gering wie möglich zu halten und weitere Schäden zu vermeiden. Darüber hinaus muss er bei Bedarf mit Gutachtern oder Sachverständigen zusammenarbeiten und bei der Aufklärung des Schadensfalls unterstützen. Es ist wichtig, dass der Versicherungsnehmer alle seine Pflichten im Schadensfall erfüllt, um eine reibungslose und schnelle Schadensregulierung zu gewährleisten. **
Ähnliche Suchbegriffe für Risikobewertung
-
Fahrerabsichtserkennung und Risikobewertung für warnende Fahrerassistenzsysteme, Fachbücher von Martin LiebnerUm Unfälle zu vermeiden, benötigen warnende Fahrerassistenzsysteme eine schritthaltende Schätzung des aktuellen Kollisionsrisikos. Hierfür wird eine Methode vorgeschlagen, die grundsätzlich auf beliebige Verkehrssituationen anwendbar ist. Erreicht wird dies durch den Einsatz von generativen Modellen zur Beschreibung des erwarteten Fahrerverhaltens. Zugehörige Probandenstudien im Realverkehr zeigen vielversprechende Ergebnisse, selbst unter Berücksichtigung von Echtzeitanforderungen.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie ist die Einschätzung des Bundesinstituts für Risikobewertung?
Das Bundesinstitut für Risikobewertung (BfR) ist eine wissenschaftliche Einrichtung, die Risiken für Verbraucherinnen und Verbraucher bewertet. Es beurteilt unter anderem die Sicherheit von Lebensmitteln, Chemikalien und Produkten. Die Einschätzung des BfR basiert auf aktuellen wissenschaftlichen Erkenntnissen und dient als Grundlage für politische Entscheidungen und Verbraucherinformationen. **
-
Welche Faktoren spielen bei der Risikobewertung von Versicherungen keine Rolle? Warum ist die Berufswahl für Versicherungsunternehmen nicht relevant?
Die Berufswahl spielt bei der Risikobewertung von Versicherungen keine Rolle, da sie keinen direkten Einfluss auf die Wahrscheinlichkeit von Schadensfällen hat. Versicherungsunternehmen bewerten Risiken basierend auf Faktoren wie Alter, Gesundheitszustand und Fahrverhalten, nicht auf dem Beruf des Versicherungsnehmers. Daher ist die Berufswahl nicht relevant für die Risikobewertung von Versicherungen. **
-
Was sind die wichtigsten Bestandteile einer Web-Police und welches Risiko wird damit abgedeckt?
Die wichtigsten Bestandteile einer Web-Police sind Haftpflichtversicherung, Datenschutzversicherung und Cyber-Versicherung. Mit einer Web-Police sind Risiken wie Haftungsansprüche Dritter aufgrund von Datenschutzverletzungen, Hackerangriffe und Betriebsunterbrechungen abgedeckt. Die Police bietet Schutz vor finanziellen Verlusten und hilft bei der Wiederherstellung des Geschäftsbetriebs nach einem Cyber-Vorfall. **
-
Welche Faktoren werden bei der Risikobewertung von Versicherungen als nicht versicherungsrelevant betrachtet? Was sind Beispiele für Risiken, die von Versicherungen als nicht versicherungsrelevant angesehen werden?
Bei der Risikobewertung von Versicherungen werden Faktoren wie politische Risiken oder wirtschaftliche Risiken als nicht versicherungsrelevant betrachtet. Beispiele für nicht versicherungsrelevante Risiken sind Krieg, Atomkatastrophen oder vorsätzliche Handlungen. Diese Risiken werden in der Regel nicht von Versicherungen abgedeckt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.